Argentina en el espejo de Noruega
Por Ricardo Ignacio Beltramino
Director de Pulso Internacional
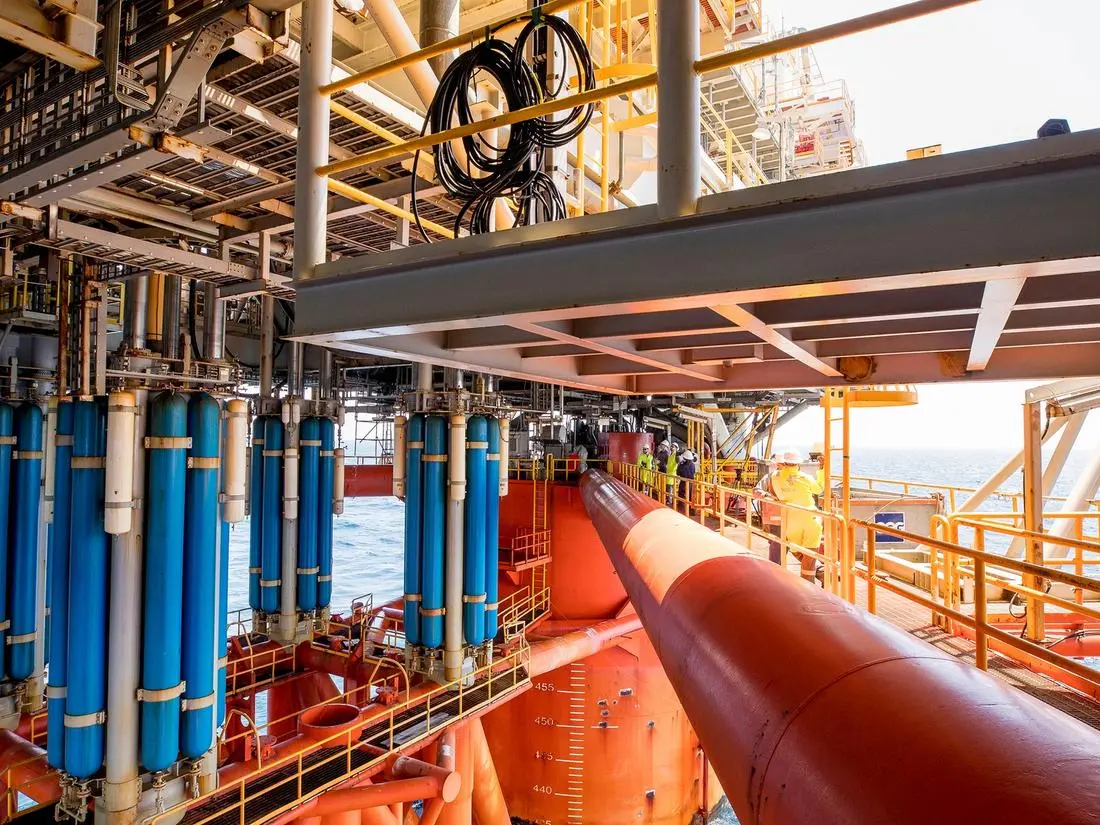
El aumento de la producción de petróleo y gas en Argentina y su exportación nos lleva a comparar esta nueva realidad con la experimentada por Noruega. Desde finales del siglo XIX hasta la década de 1970, Noruega tuvo principalmente déficits comerciales y sus exportaciones se centraron en productos pesqueros, madera y minerales y en la producción manufacturera a partir de su energía hidroeléctrica y geotérmica barata. A partir de la década de 1970, los superávits comerciales han sido más comunes, especialmente después del aumento de las exportaciones de petróleo. En 2025, el petróleo representó el 28% y el gas el 33% del valor de las exportaciones de bienes de Noruega. La participación del gas fue, por lo tanto, mayor que la del petróleo, y en conjunto, ambos productos energéticos representaron el 61% y lo que se traduce en más del 20% del Producto Interno Bruto (PIB) nacional. El Estado noruego mantiene una participación mayoritaria (67 %) en el conglomerado Equinor, principal operador en la plataforma continental noruega, fundada en 1972, (la antigua Statoil), y el Estado también participa como inversor directo en actividades del sector del petróleo y el gas (por ejemplo, campos de extracción, oleoductos y gasoductos e instalaciones en tierra firme). El Parlamento decide la apertura de nuevas zonas para actividades petroleras y, en las ya abiertas para ese tipo de actividades, las nuevas zonas anunciadas en las sucesivas rondas de concesiones de licencias se basan principalmente en las designadas por los concesionarios de las licencias vigentes.
El Estado destina la mayor parte de sus beneficios derivados del petróleo al fondo soberano, creado para proteger a la economía de los altibajos en los ingresos del petróleo y para que tanto las generaciones actuales como las futuras se beneficien de la riqueza petrolera. El Fondo Soberano de Noruega fue creado en 1990 bajo el nombre de “Fondo Petrolífero” con el objetivo de administrar los excedentes de la actividad petrolera. El 64% del fondo es controlado por el gobierno de Noruega. Este fondo contaba a finales de 2025, con activos por un valor estimado de USD 1,9 billones, el equivalente a un ahorro de USD 350.000 por cada ciudadano, y posee acciones en más de 7.000 compañías en 40 países.

Cuando el PIB manufacturero de Noruega cayó del 12,6 % en 1995 al 5,7 % en 2022. Sin embargo la industria noruega no colapsó; simplemente quedó empequeñecida por el crecimiento extraordinario de la renta energética a su alrededor y se concentró en algunos sectores con perfil exportador. Esta distinción, resulta decisiva para entender qué está ocurriendo hoy en Argentina con el Régimen de Incentivo a las Grandes Inversiones (RIGI) y hacia dónde conduce esa trayectoria si no se adoptan decisiones de política industrial con la urgencia.
Dos declives manufactureros, dos causas distintas
El sector energético noruego no destruyó su industria manufacturera; la desplazó en términos relativos al expandir el denominador del cociente. El PIB per cápita noruego —sostenido por el Fondo de Pensiones del Gobierno, el mayor fondo soberano del mundo con activos superiores a USD 1,9 billones— garantizó que ese desplazamiento relativo fuera acompañado de bienestar creciente, pleno empleo y capacidades tecnológicas preservadas.
Además Noruega tiene una estrategia para aumentar las Inversiones Empresariales en Investigación y Desarrollo, el Gobierno se propone aumentar las inversiones en I+D al 3% del PBI y dichas contribuciones a las empresas se otorgan por medio de varios programas de ayuda aplicados por diversas instituciones, entre ellas Innovation Norway, el Consejo de Investigaciones de Noruega, Siva o las deducciones fiscales de "SkatteFUNN".
Argentina, en cambio, transita un proceso de signo radicalmente distinto. Su declive manufacturero no es el subproducto de un auge energético exitoso, sino el resultado de crisis institucionales recurrentes, apertura indiscriminada, desinversión sostenida, y desfinanciación del sistema de ciencia y tecnología que representará en el 2026 el 0,14% del PBI.
El RIGI como apuesta estratégica: oportunidad y riesgo simultáneos
El gobierno argentino ha diseñado el RIGI, reglamentado en 2024 y con adhesiones provinciales que se consolidan a lo largo de 2025 y 2026, como un instrumento de atracción de inversión extranjera directa orientado, en la práctica, a los sectores energético, minero y agroindustrial de exportación. La lógica subyacente no es diferente, en sus grandes trazos, a la que guió la política noruega de los años setenta y ochenta: concentrar la captación de renta de recursos naturales para financiar una transición productiva. La diferencia institucional es, sin embargo, muy importante. Noruega construyó esa apuesta sobre una regulación importante del sector hidrocarburífero a través de Equinor (antes Statoil), reinversión sistemática de la renta en el fondo soberano y mantenimiento de capacidades industriales en sectores de alta tecnología vinculados al propio sector energético , ingeniería submarina, construcción naval especializada, tecnología offshore. Argentina, en cambio, implementa el RIGI en un contexto de instituciones fiscales débiles, sin fondo soberano constituido, con un tejido de proveedores locales de baja escala y en medio de un proceso de apertura comercial acelerada que reduce los incentivos para desarrollar proveedores nacionales en los sectores promovidos.
El acuerdo MERCOSUR–EFTA: Noruega como contraparte comercial
La dimensión geopolítica más inmediata de esta comparación se materializa en el acuerdo MERCOSUR–EFTA, que elimina el 97 % de los aranceles entre ambos bloques. Noruega no pertenece a la Unión Europea. Es miembro de la EFTA —junto a Suiza, Islandia y Liechtenstein— y participa en el mercado único europeo a través del Acuerdo sobre el Espacio Económico Europeo (EEE), sin integrar la unión aduanera ni la zona euro.
Las inversiones noruegas en Argentina
Hay alrededor de 15 empresas noruegas en Argentina, principalmente dentro del sector marítimo (incluidos la proveeduría y el equipamiento), la energía renovable, la industria del aluminio, la pesca, la producción de fertilizantes, el control de calidad y la consultoría. Entre las inversiones noruegas y presente desde 2017 en Argentina se encuentra la empresa Equinor que posee derechos de exploración en ocho bloques repartidos en las cuencas norte y sur, seis como operador y dos como socio.

Según informa el Embajador Claudio Giacomino "SAR, una empresa noruega que provee soluciones ambientales de alta tecnología, invertirá 25 millones de USD en una planta para el tratamiento de residuos de la industria del petróleo en Vaca Muerta, Provincia de Neuquén. SAR se ocupará de gestionar la financiación de todo el proyecto, luego amortizada por las empresas petroleras contratantes. Demanda de mano de obra y mejores condiciones ambientales para la provincia. "
Desde hace 25 años la empresa de origen noruega Hydro dedicada a la extrusión de alumnio está presente en Argentina. Según la embajada noruega, en 2022 el comercio bilateral entre Noruega y Argentina fue de 1.646.357.956 coronas noruegas (Apox. 171,1 millones de dólares). Las exportaciones noruegas a la Argentina fueron de 1.197.777.593 NOK (Aprox. 124,5 millones de dólares).Noruega importó productos argentinos por valor de 448.580.363 NOK (Aprox. 46,62 millones de dólares).
Por otra parte existen grandes potencialidades para el desarrollo de inversiones noruegas en proyectos de energía geotérmica en las Minas “Maitena” y “Maria Victoria”, ubicadas en el área geotérmica del volcán Domuyo, Departamento Minas, Provincia de Neuquén que podrían aprovechar la experiencia noruega en Geotermia .
Semejanzas que no deben confundirse
Existen, ciertamente, elementos de comparación legítimos entre ambas economías. Argentina y Noruega son exportadoras relevantes de recursos naturales; ambas enfrentan presiones de apreciación cambiaria en períodos de auge de sus respectivos commodities; ambas han transitado debates sobre la distribución de la renta extractiva entre el Estado, las provincias y el capital privado. Vaca Muerta y el Mar del Norte comparten, similares aptitudes.
Sin embargo, la cantidad de población y las estructuras productivas de ambos países son radicalmente diferentes. Argentina tiene una base manufacturera diversificada —automotriz, alimentos y bebidas, química, metalmecánica, textil— que emplea directamente a más de 12 millones de trabajadores registrados y articula cadenas de valor domésticas de considerable complejidad. Noruega, por su parte, consolidó desde hace décadas un modelo en el que el sector manufacturero es pequeño y su declive relativo refleja el crecimiento de la renta energética, no el colapso fabril. Confundir ambas trayectorias, o peor aún, plantear la segunda como modelo deseable para la primera, implicaría ignorar que Noruega llegó a ese punto con un PIB per cápita entre los más altos del mundo.
La importancia de avanzar con la industrialización y no permitir su desaparición
La pregunta que deben hacerse en el gobierno nacional y en los provinciales no es si el país se parece a Noruega, sino si el impulso al sector energético y minero que promueve el RIGI será acompañado de políticas que preserven y amplíen las capacidades manufactureras del resto de la economía, o si, por el contrario, la concentración de inversión en sectores extractivos simplemente será una excusa para el industricidio.
Ricardo Ignacio Beltramino
Director de Pulso Internacional
Abogado especializado en comercio internacional e inversiones productivas, con más de 25 años acompañando negociaciones comerciales internacionales participando como asesor de gobiernos y de empresas en su proceso de internacionalización. En Pulso Internacional analizamos el comercio exterior brindando claridad y mostrando el contexto internacional para que su empresa exporte e invierta más.