Argentina pode se integrar a cadeias de suprimento seguras
Tradução do original em espanhol. Ler o original
Por Ricardo Ignacio Beltramino
Diretor do Pulso Internacional
Enquanto o debate na Europa e nos Estados Unidos se concentra em reduzir a dependência de fornecedores asiáticos concentrados, a limitada integração argentina nas cadeias globais de valor (CGV) ou de suprimento, tradicionalmente percebida como uma desvantagem competitiva, transforma-se em um ativo geopolítico, já que a menor dependência de insumos importados configura menor vulnerabilidade a disrupções externas e deveria ser o recurso para buscar a independência tecnológica e produtiva. Como bem antecipava o embaixador Marcelo Cima em 2023: "Os conflitos geopolíticos que se desenvolvem na atualidade levaram a uma reconsideração do comércio internacional não apenas com base na eficiência dos custos, mas na eficácia e na sustentabilidade de suprimentos confiáveis."
Marco conceitual das cadeias globais de valor
As cadeias globais de valor, emblemas da globalização, representam o conjunto de atividades interconectadas que as empresas e os países realizam para levar um produto desde sua concepção até seu uso final, atravessando múltiplas fronteiras.
Esse sistema opera mediante dois mecanismos de integração: a participação "para trás", ou seja, a importação de insumos estrangeiros para incorporar nas exportações próprias, e "para a frente", mediante o fornecimento de valor agregado nacional que atende à demanda final em terceiros países.
A OCDE define essa integração como o grau em que os países participam de redes de produção internacionalmente fragmentadas, nas quais o valor é agregado progressivamente em diferentes jurisdições. A métrica fundamental está nos indicadores de Comércio em Valor Agregado (TiVA), que desagregam as exportações brutas para identificar a origem geográfica do valor incorporado.
Posicionamento argentino no contexto global
Os dados do índice TiVA (Trade in value added) da OCDE 2022 evidenciam que a Argentina apresenta um conteúdo estrangeiro das exportações de 9,9%, o que representa uma redução em relação aos 11,2% registrados em 2010. Esse número contrasta significativamente com a média do G20 (19,8%), marcando um perfil de baixa dependência de insumos importados para a produção exportável.
A menor dependência de insumos importados configura menor vulnerabilidade a disrupções externas e é o ponto de partida de uma integração comercial que permita alcançar maior independência tecnológica e produtiva
Conteúdo estrangeiro das exportações 2022 - Integração para trás: Argentina vs. média do G20 e da OCDE
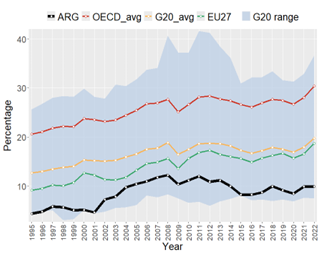
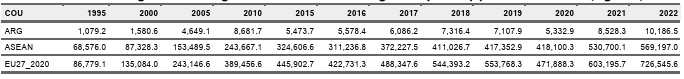
Fonte: OCDE
Em termos de participação "para a frente", ou seja, o valor agregado pelo produto nacional argentino demandado no exterior, foi em 2022 de 16,6%, o que representa uma queda em relação aos 18,4% de 2010. Essa dinâmica revela uma economia com integração baixa e concentrada em insumos primários mais do que em manufaturas complexas. Os setores líderes em integração para a frente estão altamente concentrados em equipamentos de transporte (68,4%) e agricultura, silvicultura e pesca (41,2%), enquanto TIC e eletrônica registra apenas 5,9%. Essa distribuição setorial evidencia uma especialização em recursos naturais e bens baseados em commodities, diferenciando-se estruturalmente de economias asiáticas orientadas à montagem manufatureira.
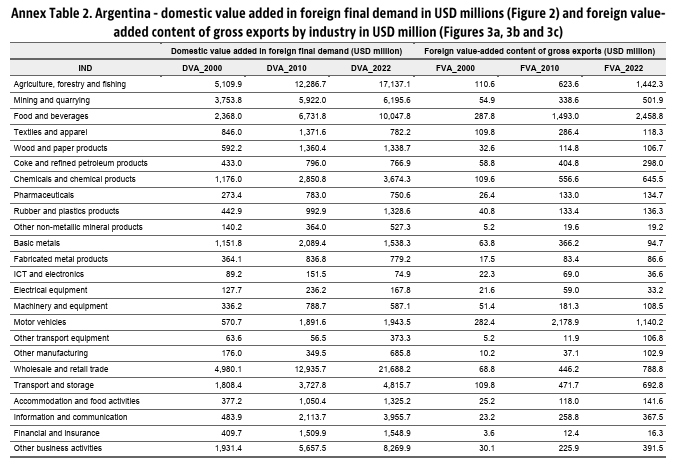
Os principais mercados consumidores do valor agregado argentino são a União Europeia (12,9%), os Estados Unidos (11,1%) e o Brasil (10,5%), enquanto como fornecedores de insumos figuram a União Europeia (17,5%), a China (17,3%) e os Estados Unidos (15,5%). Essa diversificação geográfica configura uma menor vulnerabilidade sistêmica em comparação com economias altamente dependentes de um único fornecedor crítico, como é o caso da China e da UE com as baterias para veículos elétricos, ou, no caso que analisamos, dos instrumentos musicais nos EUA.
Análise comparativa regional e a vulnerabilidade chinesa
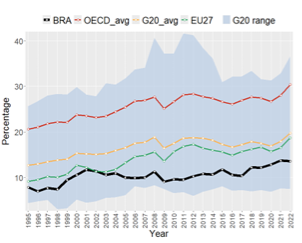
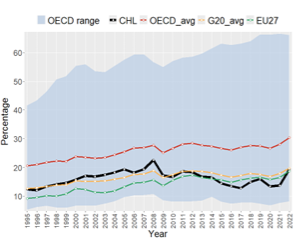
O embaixador Cima destacava: "Abre-se o mundo das cadeias de valor confiáveis". E diante de um processo de integração que decorre dos diversos acordos de livre comércio e de investimentos que estão sendo negociados tanto pelo Mercosul (UE, EFTA, Canadá, Singapura e outros) quanto pela Argentina (Acordo de comércio e investimentos com os EUA, CPTPP), entendemos que é necessário conhecer o ponto de partida para pensar estratégias que permitam otimizar esses processos de integração. Do ponto de vista regional, a comparação com o Brasil e o Chile revela padrões distintos, mas sem alcançar os níveis de integração que têm os países da OCDE. O Brasil apresenta maior integração produtiva de insumos importados nos setores automotivo e químico, mantendo vínculos mais profundos com cadeias manufatureiras globais. Segundo a OCDE, entre 2010 e 2022 o conteúdo estrangeiro das exportações do Brasil aumentou de 9.6% para 13.6%. Por sua vez, o Chile exibe alta dependência das exportações de mineração com processamento limitado, configurando um perfil semelhante ao argentino, porém mais concentrado. Os setores com maior conteúdo de valor agregado estrangeiro em suas exportações foram os de coque e produtos petrolíferos refinados (62,9 %), têxtil e confecção (47,1 %) e outros equipamentos de transporte (42,9 %).
Quanto à China, a estrutura exportadora argentina evidencia menor exposição à dependência direta, porque está mais orientada a recursos naturais do que a manufaturas com múltiplas travessias de fronteiras. Essa característica não implica ausência de vínculo, mas uma exposição distinta e mais indireta.
Conteúdo estrangeiro das exportações 2022 - Integração para trás: Brasil vs. média do G20 e da OCDE
Conteúdo estrangeiro das exportações 2022 - Integração para trás: Chile vs. média do G20 e da OCDE
Vantagens estratégicas da baixa integração
A limitada participação argentina em CGV complexas gera, ao mesmo tempo, vantagens competitivas no contexto atual. A menor exposição a gargalos asiáticos, especialmente chineses, reduz a vulnerabilidade a disrupções geopolíticas que afetam cadeias manufatureiras integradas. As indústrias com maior conteúdo estrangeiro na Argentina —TIC e eletrônica (23,9%), coque e produtos de petróleo refinado (22,7%) e veículos automotores (20,8%)— representam setores específicos nos quais a dependência externa é funcionalmente inevitável, mas seu impacto agregado permanece limitado pelo peso relativo desses setores na cesta exportadora total. Essa configuração permite que a Argentina mantenha menor vulnerabilidade em relação à China em certos segmentos, porque não depende intensivamente de importações intermediárias críticas para indústrias exportadoras altamente integradas.
Perspectivas estratégicas e considerações de política comercial
O redesenho global das cadeias de suprimento pós-pandemia e a intensificação das tensões geopolíticas entre Estados Unidos e China criam oportunidades para economias com menor integração prévia. O nearshoring e o friend-shoring favorecem os fornecedores em jurisdições percebidas como menos expostas a sanções ou restrições comerciais. Assim, a Argentina pode capitalizar imediatamente a posição de sua produção industrial e primária por meio de seus acordos, como os mencionados acima, sem comprometer a diversificação geográfica de parceiros comerciais que constitui sua principal fortaleza defensiva, e alcançar a sofisticação gradual de sua oferta exportável com maior valor agregado.
Referências:
Diretor do Pulso Internacional
Advogado especializado em comércio internacional e investimentos produtivos, com mais de 25 anos acompanhando negociações comerciais internacionais como assessor de governos e de empresas em seu processo de internacionalização. No Pulso Internacional analisamos o comércio exterior com clareza e contexto internacional para que sua empresa exporte e invista mais.
Análises relacionadas
Balanço europeu do acordo UE-Mercosul (ITA): em 4 meses, exportações europeias crescem 9%
5 de novembro de 2026 · 2 min
Por que os EUA aumentaram seus investimentos na Alemanha?
3 de novembro de 2026 · 5 min