Tributos de exportação sobre produtos industriais caem progressivamente a partir de julho
Tradução do original em espanhol. Ler o original
Por Ricardo Ignacio Beltramino
Diretor do Pulso Internacional
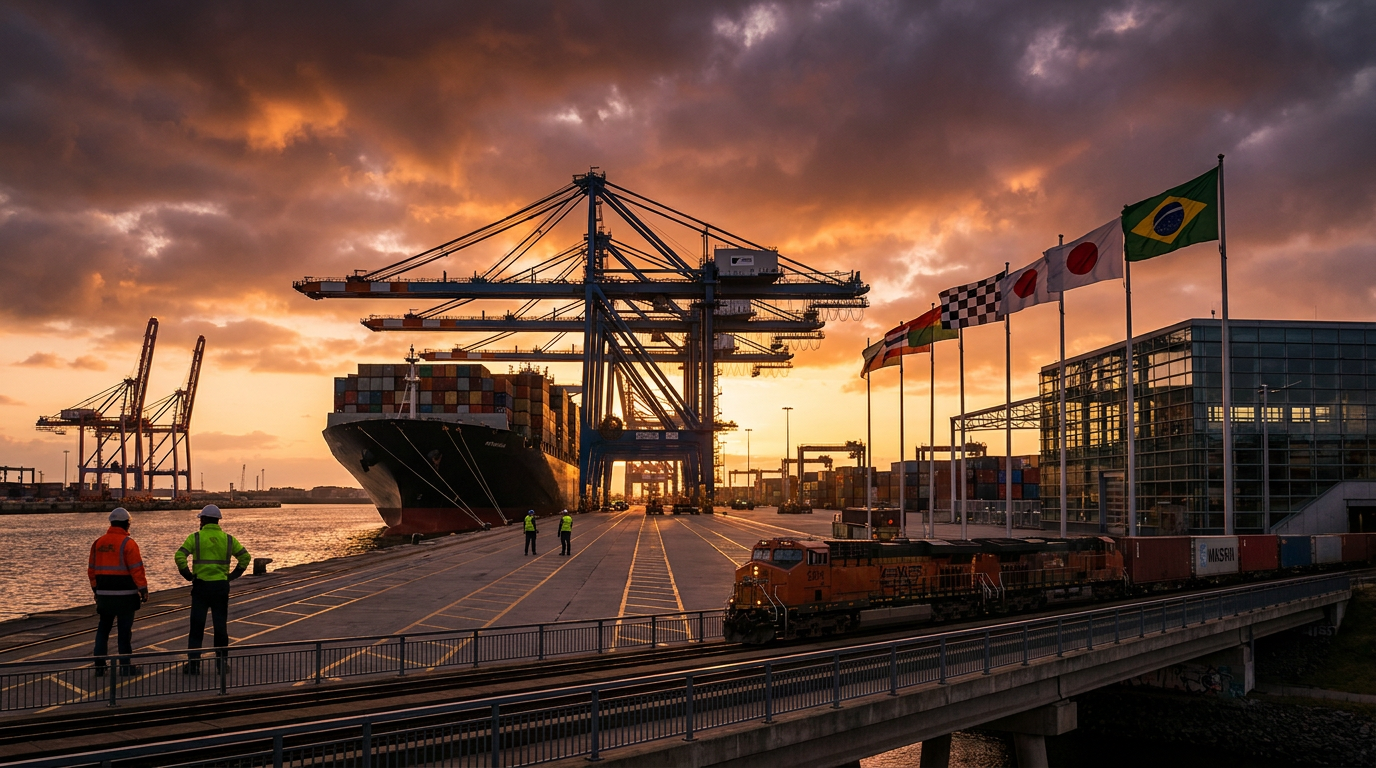
O governo argentino anunciou a eliminação dos tributos de exportação (retenciones) para alguns produtos industriais argentinos a partir de julho de 2026, o que melhora a competitividade de preço dos exportadores nacionais. A eliminação dos tributos de exportação será gradual e progressiva, de 0,375% por mês a partir de julho de 2026, partindo de uma alíquota atual de 4,5%, até alcançar a eliminação total em junho do próximo ano. A redução das retenciones se aplicará a setores como o automotivo, que é o segundo complexo industrial exportador de bens de alto valor agregado e que gera 48% das exportações totais de Manufaturas de Origem Industrial, o petroquímico, o químico, o de borracha e o de máquinas, e representa uma janela estratégica para consolidar a presença argentina nos mercados internacionais, especialmente no contexto da entrada em vigor do acordo Mercosul-União Europeia.
Marco jurídico dos tributos de exportação
Os tributos de exportação não são proibidos pelos instrumentos jurídicos da Organização Mundial do Comércio e, na Argentina, são regulados pelo art. 755 do Código Aduaneiro, que faculta ao Poder Executivo aplicá-los, bem como modificá-los, e tem os seguintes objetivos: a) promover o valor agregado; b) executar a política monetária, cambial ou de comércio exterior; c) promover, proteger ou conservar a produção nacional de bens ou serviços, os recursos naturais ou as espécies animais ou vegetais; d) estabilizar os preços internos em níveis convenientes ou manter um volume de oferta adequado para abastecer as necessidades do mercado interno; e e) atender às necessidades das finanças públicas. Os tributos de exportação constituem um instrumento essencial da política econômica da Argentina, e as alíquotas aplicadas mudaram em várias oportunidades, conforme as circunstâncias exigiram. (1)
Impacto setorial e vantagens competitivas imediatas
O novo esquema regulatório estabelece um precedente que beneficia particularmente as exportações industriais com maior conteúdo tecnológico e valor agregado local, o que melhora a margem operacional e favorece a competitividade internacional. Em setores como o petroquímico e o automotivo, nos quais as cadeias de suprimento regionais exigem preços competitivos e entregas confiáveis, a eliminação das retenciones permite aproveitar a capacidade produtiva ociosa, direcionando-a para os mercados externos. No setor automotivo, o impacto real sobre o preço final do veículo gira em torno de 2,5%, o que representava para as montadoras uma transferência superior a US$ 100 milhões anuais. Sobre a medida, Rodrigo Pérez Graziano, presidente da Associação de Fabricantes de Automotores (Asociación de Fabricantes de Automotores, ADEFA), destacou que o Governo tenha definido “um caminho claro e previsível que se estenderá até meados de 2027 ”. (2) Por sua vez, para o Secretário de Coordenação de Produção, Pablo Lavigne, é “muito relevante para a equipe econômica continuar retirando impostos sobre a exportação para que os setores possam competir em igualdade de condições”. A implementação dessa política comercial exige que os exportadores reconsiderem estratégias relacionadas ao preço de exportação e ao planejamento dos volumes de produtos a exportar, já que a eliminação das retenciones pode determinar a viabilidade comercial de contratos de médio prazo. No entanto, é importante considerar que o benefício fiscal não resolve as limitações estruturais, como os custos logísticos elevados, o acesso restrito ao financiamento, a incerteza cambial e as barreiras regulatórias nos mercados de destino, mas é um significativo passo adiante.
Referências:
(1) Incisos 1 e 3 do artigo 755 da Lei nº 22.415 (Código Aduaneiro) e suas modificações.
O Decreto nº 2.752/1991, B.O. 13/1/1992, delega ao Ministério da Economia, Obras e Serviços Públicos (atual Ministério da Economia) as faculdades conferidas pelo artigo 755 do Código Aduaneiro.
(2) "ADEFA comemora a redução de impostos em nível nacional e pede que províncias e municípios também avancem na redução da carga tributária" A rodar Post
Diretor do Pulso Internacional
Advogado especializado em comércio internacional e investimentos produtivos, com mais de 25 anos acompanhando negociações comerciais internacionais como assessor de governos e de empresas em seu processo de internacionalização. No Pulso Internacional analisamos o comércio exterior com clareza e contexto internacional para que sua empresa exporte e invista mais.
Análises relacionadas
Balanço europeu do acordo UE-Mercosul (ITA): em 4 meses, exportações europeias crescem 9%
5 de novembro de 2026 · 2 min
Por que os EUA aumentaram seus investimentos na Alemanha?
3 de novembro de 2026 · 5 min