La exposición de Europa a los productos chinos
Por Ricardo Ignacio Beltramino
Director de Pulso Internacional
En medio de la visita de Xi Xinping a los EEUU y la guerra comercial entre ambos países vemos como subsite la preocupación en los países desarrollados en la participación de los productos chinos y el desplazamiento de los productos industrializados locales en la mayorìa de los países. ¿Hasta qué punto la integración comercial con China ha erosionado la base productiva propia? La desindustrialización consciente a que hacía referencia el Secretario de Estado Marco Rubio es una realidad. En anteriores entregas de Pulso Internacional analizamos la exposición de los países del MERCOSUR a las cadenas globales de valor, y la integración de Argentina a la pax sílica, así como las posibilidades concretas de integración a cadenas de suministro seguras como alternativa estratégica. En esta ocasión, el foco se desplaza hacia los países desarrollados de Europa y el análisis de su grado de dependencia respecto de las importaciones chinas, un fenómeno que un reciente informe del Global Public Policy Institute (GPPI), con sede en Berlín, documenta en un interesante trabajo.
El índice CEI: medir lo que resulta incómodo cuantificar
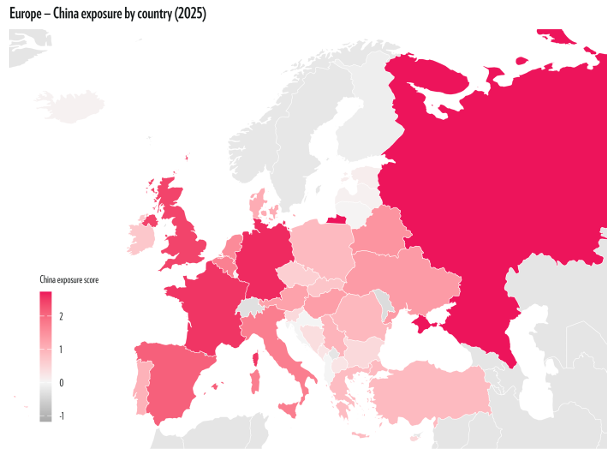
El China Exposure Index (CEI) 2026, elaborado por George Yin del Global Public Policy Institute, constituye hoy una herramienta para evaluar la exposición económica de los países europeos a China. El índice no se limita a medir flujos de importaciones: incorpora dimensiones de dependencia como las inversiones directas, la concentración de proveedores, participación china en cadenas de valor intermedias y en relación al PBI y aspectos no económicos como los militares, culturales e incluso de visas. El resultado es un mapa de riesgo sistémico que los gobiernos de europa, todavía anclados en el paradigma de la complementariedad, pero sobre todo de los buenos negocios que implicaba la venta de bienes de capital a China, han tardado demasiado en incorporar a sus agendas de política industrial. Lo que el CEI evidencia que la exposición europea a los productos chinos no es homogénea. Las economías más industrializadas del continente; Alemania, Italia, los países del Benelux. presentan niveles de dependencia significativamente mayores en bienes intermedios y componentes manufacturados, precisamente los segmentos donde la pérdida de capacidad productiva local es más difícil de revertir en el mediano plazo. Este fenómeno no es reciente: la integración masiva de China como proveedor global se consolidó en la primera década del siglo, se aceleró tras la crisis de 2008 y alcanzó su punto de mayor vulnerabilidad evidente durante las disrupciones de cadenas de suministro de 2021-2022.
La desindustrialización silenciosa: cuando el precio bajo tiene un elevado costo
El debate sobre las importaciones chinas en Europa ha sido habitualmente entre dos narrativas simplificadoras: la del libre comercio que celebra el acceso a bienes baratos para los consumidores, y la del proteccionismo que invoca la competencia desleal. Lo que el análisis del CEI reafirma es una tercera dimensión, más incómoda para ambas posiciones: la de la desindustrialización estructural como resultado acumulativo de decisiones de corto plazo aparentemente racionales.
Cuando un fabricante europeo de componentes electrónicos o maquinaria industrial pierde su participación de mercado frente a un proveedor chino subsidiado, la pérdida no se limita a una línea de producción: se erosionan capacidades técnicas, redes de proveedores locales, know-how acumulado en décadas y, finalmente, la posibilidad misma de revertir el proceso cuando el contexto geopolítico lo exija.
La Unión Europea descubrió este mecanismo tardíamente en el sector de semiconductores, de paneles solares y de baterías de litio; el CEI sugiere que el fenómeno es más amplio y más profundo de lo que las estadísticas comerciales agregadas permiten advertir. Cabe señalar que la respuesta europea ha sido gradual y parcialmente ineficaz. Italia se retiró en marzo de 2024 de la iniciativa de la Franja y la Ruta de la Seda, a la que habìa adherido por un memorando de entendimento en el 2019. Los instrumentos de defensa comercial disponibles en el marco de la OMC —medidas antidumping, derechos compensatorios, salvaguardas— funcionan con rezagos institucionales que los hacen poco útiles ante una competencia que opera en tiempo real. Los aranceles adicionales sobre vehículos eléctricos chinos, implementados en 2024 y reforzados en 2025, configuran un precedente relevante, pero su alcance sectorial es limitado frente a la amplitud del problema.
Esta desindustrialización que hoy también está sufriendo la Argentina, y la falta de una política industrial tienen efectos perjudiciales a mediano y largo plazo ya que genera una vulnerabilidad evidente.
El friend-shoring europeo: estrategia declarada, implementación insuficiente
La respuesta más articulada de Bruselas a la exposición sistémica ha sido la agenda de "autonomía estratégica abierta" y las políticas de friend-shoring y reshoring impulsadas desde la Comisión Europea. El European Chips Act, el Critical Raw Materials Act y el Net-Zero Industry Act constituyen los pilares legislativos de esta reorientación. Sin embargo, la brecha entre la ambición normativa y la ejecución concreta permanece notable: los plazos de implementación son largos, la fragmentación entre Estados miembro debilita la coherencia industrial, y los niveles de inversión comprometidos resultan insuficientes frente a los subsidios que la industria china recibe del Estado.
El informe del GPPI advierte sobre esta brecha de implementación con datos que desnudan la paradoja central: mientras los documentos de política industrial europea proclaman la reducción de dependencias críticas, los flujos comerciales con China en segmentos sensibles continuaron creciendo entre 2023 y 2025 en la mayoría de las categorías analizadas. La retórica del de-risking , término que la propia Comisión Europea adoptó como sustituto políticamente más digerible que el decoupling estadounidense, no se ha traducido aún en una recomposición efectiva de las cadenas de suministro.
Implicancias para el Cono Sur: leer el mapa europeo con ojos propios
Para Argentina y el resto del MERCOSUR, es necesario acompañar el análisis de la exposición europea pero a la luz de la realidad regional en una doble vía por un lado cómo es posible enfrentar la avalancha de productos subsidiados, y por el otro, de que manera los productos del MERCOSUR pueden integrarse al mercado europeo, a partir del Acuerdo de libre comercio MS-UE, y contribuir a la diversificación de orígenes que requiere el bloque.
Tal como lo anticipáramos en el análisis de la integración argentina a las cadenas de suministro seguras, la variable determinante no es el volumen del comercio sino su composición y la posición que el país ocupa en la cadena de valor.
Director de Pulso Internacional
Abogado especializado en comercio internacional e inversiones productivas, con más de 25 años acompañando negociaciones comerciales internacionales participando como asesor de gobiernos y de empresas en su proceso de internacionalización. En Pulso Internacional analizamos el comercio exterior brindando claridad y mostrando el contexto internacional para que su empresa exporte e invierta más.
Análisis Relacionados
Brasil abre consulta pública de 45 días para evaluar un acuerdo comercial con Indonesia.
8 de noviembre de 2026 ·
Argentina lleva 14 frigoríficos a la CIIE de Shanghái mientras China concentra el 61% de sus exportaciones de carne vacuna
7 de noviembre de 2026 ·