A exposição da Europa aos produtos chineses
Tradução do original em espanhol. Ler o original
Por Ricardo Ignacio Beltramino
Diretor do Pulso Internacional
Em meio à visita de Xi Jinping aos EUA e à guerra comercial entre os dois países, vemos como persiste a preocupação, nos países desenvolvidos, com a participação dos produtos chineses e o deslocamento dos produtos industrializados locais na maioria dos países. Até que ponto a integração comercial com a China erodiu a base produtiva própria? A desindustrialização consciente a que se referia o Secretário de Estado Marco Rubio é uma realidade. Em edições anteriores do Pulso Internacional, analisamos a exposição dos países do Mercosul às cadeias globais de valor e a integração da Argentina à pax silica, assim como as possibilidades concretas de integração a cadeias de suprimentos seguras como alternativa estratégica. Desta vez, o foco se desloca para os países desenvolvidos da Europa e para a análise de seu grau de dependência em relação às importações chinesas, um fenômeno que um recente relatório do Global Public Policy Institute (GPPI), com sede em Berlim, documenta em um trabalho interessante.
O índice CEI: medir o que é incômodo quantificar
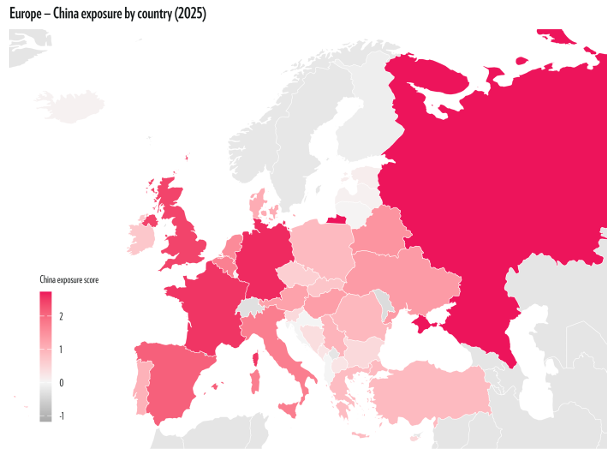
O China Exposure Index (CEI) 2026, elaborado por George Yin, do Global Public Policy Institute, constitui hoje uma ferramenta para avaliar a exposição econômica dos países europeus à China. O índice não se limita a medir fluxos de importações: incorpora dimensões de dependência como os investimentos diretos, a concentração de fornecedores, a participação chinesa em cadeias de valor intermediárias e em relação ao PIB, e aspectos não econômicos, como os militares, os culturais e até os de vistos. O resultado é um mapa de risco sistêmico que os governos da Europa, ainda ancorados no paradigma da complementaridade, mas sobretudo dos bons negócios que a venda de bens de capital à China implicava, demoraram demais para incorporar às suas agendas de política industrial. O que o CEI evidencia é que a exposição europeia aos produtos chineses não é homogênea. As economias mais industrializadas do continente — Alemanha, Itália, os países do Benelux — apresentam níveis de dependência significativamente maiores em bens intermediários e componentes manufaturados, justamente os segmentos em que a perda de capacidade produtiva local é mais difícil de reverter no médio prazo. Esse fenômeno não é recente: a integração maciça da China como fornecedora global consolidou-se na primeira década do século, acelerou-se após a crise de 2008 e atingiu seu ponto de maior vulnerabilidade evidente durante as disrupções das cadeias de suprimentos de 2021-2022.
A desindustrialização silenciosa: quando o preço baixo tem um custo elevado
O debate sobre as importações chinesas na Europa tem se dado habitualmente entre duas narrativas simplificadoras: a do livre comércio, que celebra o acesso a bens baratos para os consumidores, e a do protecionismo, que invoca a concorrência desleal. O que a análise do CEI reafirma é uma terceira dimensão, mais incômoda para ambas as posições: a da desindustrialização estrutural como resultado cumulativo de decisões de curto prazo aparentemente racionais.
Quando um fabricante europeu de componentes eletrônicos ou de máquinas industriais perde participação de mercado para um fornecedor chinês subsidiado, a perda não se limita a uma linha de produção: erodem-se capacidades técnicas, redes de fornecedores locais, know-how acumulado ao longo de décadas e, por fim, a própria possibilidade de reverter o processo quando o contexto geopolítico o exigir.
A União Europeia descobriu esse mecanismo tardiamente no setor de semicondutores, de painéis solares e de baterias de lítio; o CEI sugere que o fenômeno é mais amplo e mais profundo do que as estatísticas comerciais agregadas permitem perceber. Cabe assinalar que a resposta europeia tem sido gradual e parcialmente ineficaz. A Itália se retirou, em março de 2024, da iniciativa do Cinturão e Rota, à qual havia aderido por meio de um memorando de entendimento em 2019. Os instrumentos de defesa comercial disponíveis no âmbito da OMC — medidas antidumping, direitos compensatórios, salvaguardas — funcionam com atrasos institucionais que os tornam pouco úteis diante de uma concorrência que opera em tempo real. As tarifas adicionais sobre veículos elétricos chineses, implementadas em 2024 e reforçadas em 2025, configuram um precedente relevante, mas seu alcance setorial é limitado diante da amplitude do problema.
Essa desindustrialização, que hoje a Argentina também está sofrendo, e a falta de uma política industrial têm efeitos prejudiciais no médio e no longo prazo, já que geram uma vulnerabilidade evidente.
O friend-shoring europeu: estratégia declarada, implementação insuficiente
A resposta mais articulada de Bruxelas à exposição sistêmica tem sido a agenda de "autonomia estratégica aberta" e as políticas de friend-shoring e reshoring impulsionadas pela Comissão Europeia. O European Chips Act, o Critical Raw Materials Act e o Net-Zero Industry Act constituem os pilares legislativos dessa reorientação. No entanto, a distância entre a ambição normativa e a execução concreta continua notável: os prazos de implementação são longos, a fragmentação entre os Estados-membros enfraquece a coerência industrial e os níveis de investimento comprometidos são insuficientes diante dos subsídios que a indústria chinesa recebe do Estado.
O relatório do GPPI alerta para essa lacuna de implementação com dados que expõem o paradoxo central: enquanto os documentos de política industrial europeia proclamam a redução de dependências críticas, os fluxos comerciais com a China em segmentos sensíveis continuaram crescendo entre 2023 e 2025 na maioria das categorias analisadas. A retórica do de-risking , termo que a própria Comissão Europeia adotou como substituto politicamente mais palatável que o decoupling norte-americano, ainda não se traduziu em uma recomposição efetiva das cadeias de suprimentos.
Implicações para o Cone Sul: ler o mapa europeu com olhos próprios
Para a Argentina e o restante do Mercosul, é necessário acompanhar a análise da exposição europeia, mas à luz da realidade regional, em uma via dupla: por um lado, como é possível enfrentar a avalanche de produtos subsidiados e, por outro, de que maneira os produtos do Mercosul podem se integrar ao mercado europeu, a partir do Acordo de livre comércio Mercosul-UE, e contribuir para a diversificação de origens de que o bloco necessita.
Tal como antecipamos na análise da integração argentina às cadeias de suprimentos seguras, a variável determinante não é o volume do comércio, mas sua composição e a posição que o país ocupa na cadeia de valor.
Fontes
Diretor do Pulso Internacional
Advogado especializado em comércio internacional e investimentos produtivos, com mais de 25 anos acompanhando negociações comerciais internacionais como assessor de governos e de empresas em seu processo de internacionalização. No Pulso Internacional analisamos o comércio exterior com clareza e contexto internacional para que sua empresa exporte e invista mais.
Análises relacionadas
Balanço europeu do acordo UE-Mercosul (ITA): em 4 meses, exportações europeias crescem 9%
5 de novembro de 2026 · 2 min
Por que os EUA aumentaram seus investimentos na Alemanha?
3 de novembro de 2026 · 5 min