O excesso de capacidade industrial da China: problema enfrentado pelas empresas do Ocidente
Tradução do original em espanhol. Ler o original
Por Ricardo Ignacio Beltramino
Diretor do Pulso Internacional
O excesso de capacidade industrial da China
O excesso de capacidade industrial da China, e as exportações dele decorrentes, transformou-se em um problema para os países desenvolvidos. Antes, quando os países em desenvolvimento reivindicavam destes um tratamento diferenciado, ele lhes era concedido excepcionalmente por meio de reduções tarifárias discricionárias e temporárias, mas os países desenvolvidos nunca se abstiveram de produzir, nem de subsidiar, nem de exportar, fossem produtos industriais ou agrícolas.
Nos últimos anos, os países desenvolvidos exigem que a China pare suas máquinas ou que invista em seus países. A China lhes responde que, quando alguns não conseguem competir, o termo excesso de capacidade é usado como uma desculpa para seu fracasso e também como uma arma para culpar os outros.
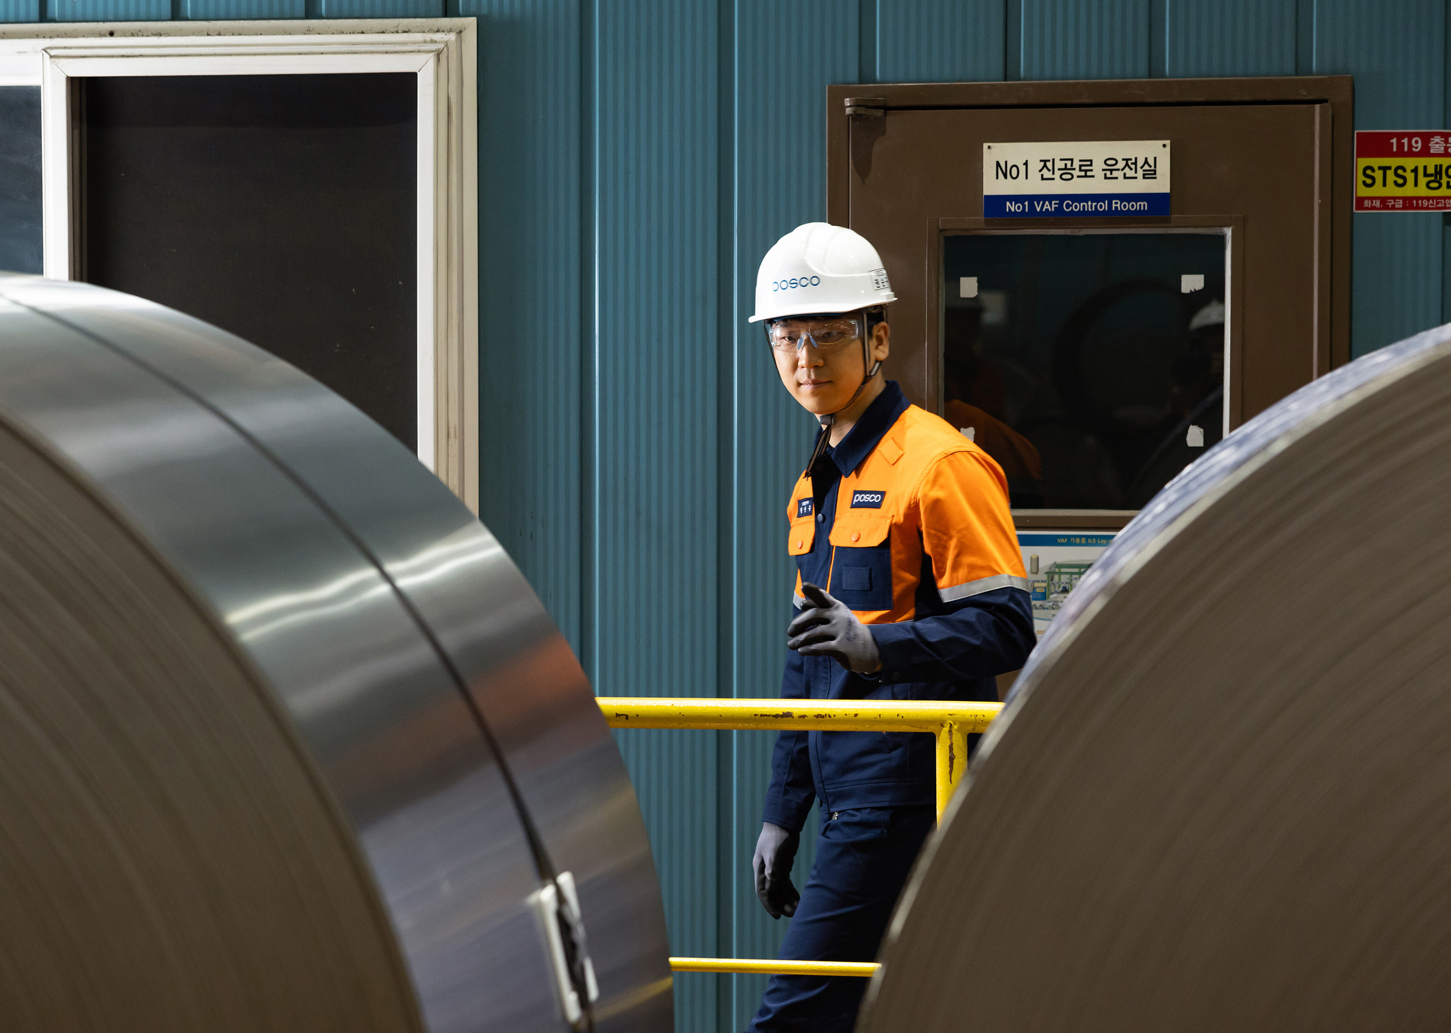
Foto: Fonte: Posco - China
Uma discussão de longa data: começando pelo aço
O G20 vem tratando do tema do excesso de capacidade industrial desde a reunião de seus ministros do comércio em Xangai, em 2016, começando pelo excesso de capacidade no aço, e, por esse motivo, no âmbito da OCDE, criaram o Fórum Global sobre Excesso de Capacidade de Aço (Global Forum on Steel Excess Capacity – GFSEC) como uma plataforma de informação dedicada a desenvolver e implementar soluções para resolver excessos estruturais de capacidade na produção de aço. E, nesse mesmo ano, o G20 emitiu uma Declaração que reconhece o problema, mas com um compromisso fraco.
"Reconhecemos que os problemas estruturais — incluído o excesso de capacidade em algumas indústrias, agravado por uma recuperação econômica mundial fraca e por uma demanda de mercado deprimida — tiveram um impacto negativo sobre o comércio e os trabalhadores. Reconhecemos que o excesso de capacidade na indústria siderúrgica e em outros setores é um problema global que requer respostas coletivas. Reconhecemos também que os subsídios e outras formas de apoio por parte de governos ou de instituições por eles respaldadas podem provocar distorções no mercado e contribuir para o excesso de capacidade em nível mundial, razão pela qual requerem atenção. Comprometemo-nos a reforçar a comunicação e a cooperação, bem como a adotar medidas eficazes para enfrentar esses desafios, a fim de melhorar o funcionamento do mercado e fomentar o ajuste."
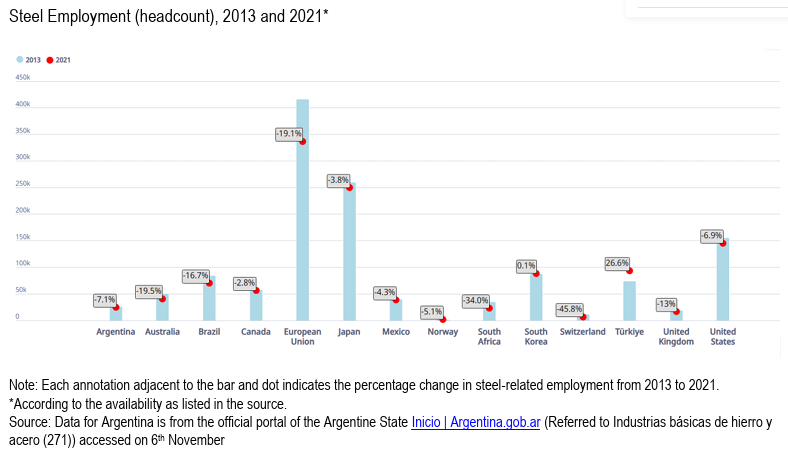
Em 2025, um relatório da OCDE revelou a queda do emprego em todos os países entre 2013 e 2021 e que o crescente e persistente excesso de capacidade mundial foi impulsionado em grande medida pela China, cuja contribuição para a diferença mundial entre capacidade e demanda chegou a 65% em 2015. A produção de aço subsidiada em países como a China beneficia os setores de transformação posterior, como a fabricação de veículos elétricos, rodas de aço etc., conferindo a suas exportações uma vantagem competitiva nos mercados internacionais.
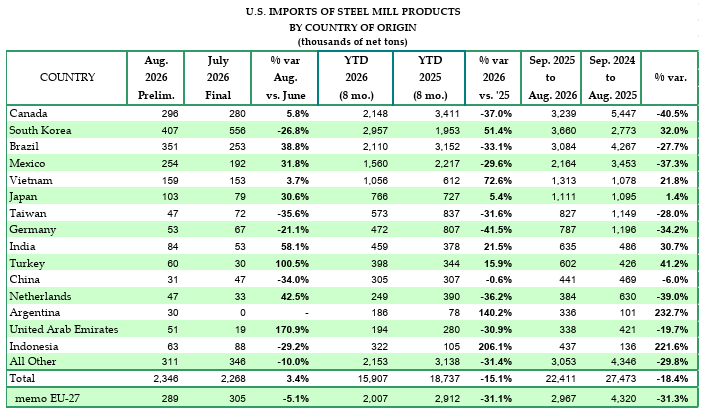
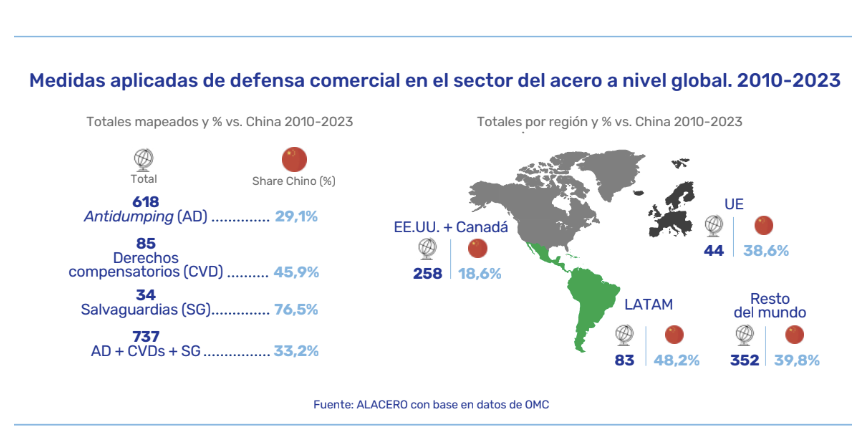
De fato, o aço tem sido objeto de reclamações comerciais de diversos países, como os pedidos de investigação perante a Organização Mundial do Comércio OMC (2018, pelos EUA e pela UE, “Estados Unidos — Determinadas medidas relativas aos produtos de aço e alumínio” (DS544, DS552, DS556 e DS564), que resultaram na adoção de medidas de salvaguarda, que consistiram na elevação das tarifas sobre o aço e os produtos derivados do aço provenientes da China acima dos tetos consolidados pelos EUA, bem como na imposição de medidas antidumping e direitos compensatórios, além de barreiras técnicas ao processamento do minério de ferro que impedem ou dificultam as importações. A essas medidas somam-se as tarifas da administração Trump, de 25% a 145%, aplicadas entre 2025 e 2026 ao aço chinês. Segundo o American Iron and Steel Institute, durante o período de 12 meses compreendido entre setembro de 2025 e agosto de 2026, as importações totais e de aço acabado diminuíram 18,4% e 22,8%, respectivamente, em comparação com o período de 12 meses anterior. Embora muito distante das exportações do Brasil ou do México para os EUA, a Argentina recuperou sua participação no último ano, com uma variação positiva de 231,7%.
Tudo isso permitiu novos anúncios de investimento, como o da Mesabi Metallics, uma empresa do Grupo Essar, da Índia, que realizará um investimento de 18 bilhões de dólares para construir uma siderúrgica totalmente integrada, unindo sua mina de minério de ferro na região mineradora de Mesabi, em Minnesota, a um novo complexo siderúrgico em Iowa, o maior da história dos EUA, segundo Trump.
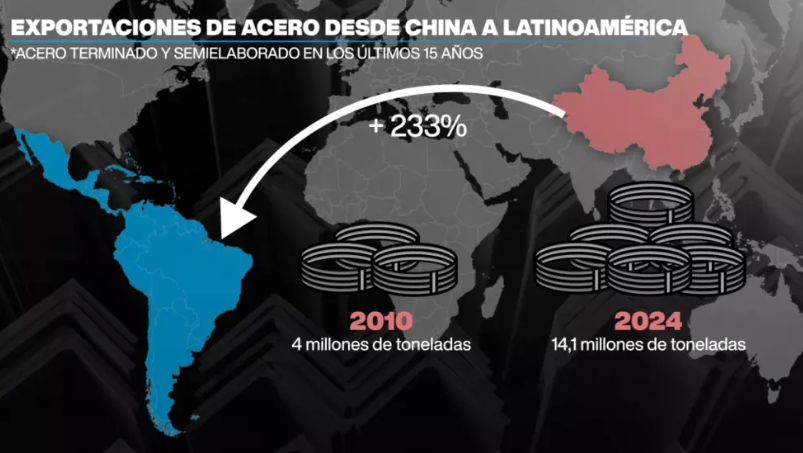
A indústria do aço na América Latina enfrenta grandes desafios, porque as importações chinesas triplicaram nos últimos 15 anos e porque as elevadas tarifas dos Estados Unidos poderiam desviar milhões de toneladas para a região, segundo a OCDE e a Alacero. Os fluxos comerciais chineses dirigiram-se a mercados alternativos, atingindo indústrias europeias e latino-americanas que absorvem o excedente de aço a preços de dumping. As exportações chinesas de aço chegaram em 2025 a 130 milhões de toneladas anuais, o dobro do consumo de toda a América Latina. O volume de importações também tem sido motivo de preocupação na Argentina, no setor industrial.
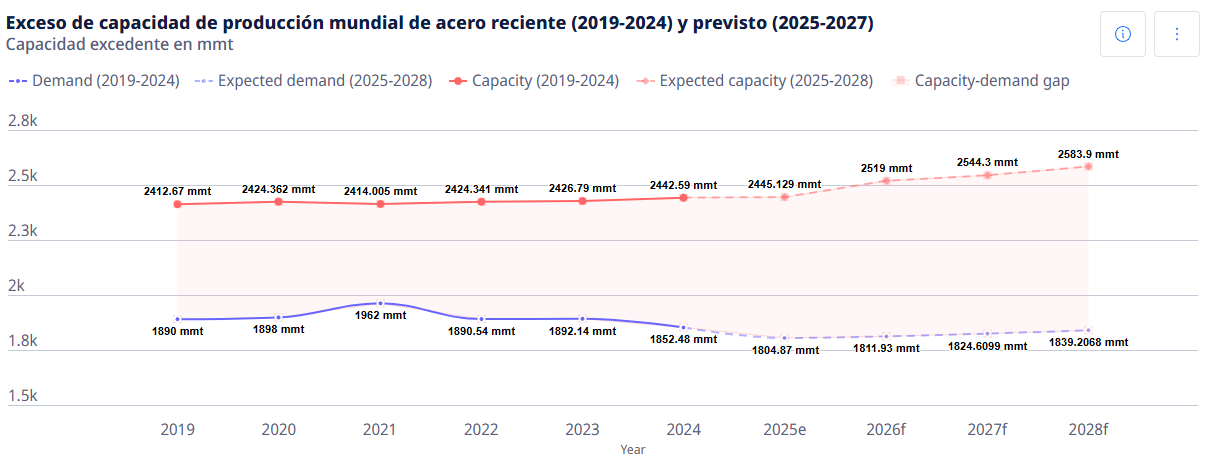
Fonte da foto: Steel Forum
A nova realidade
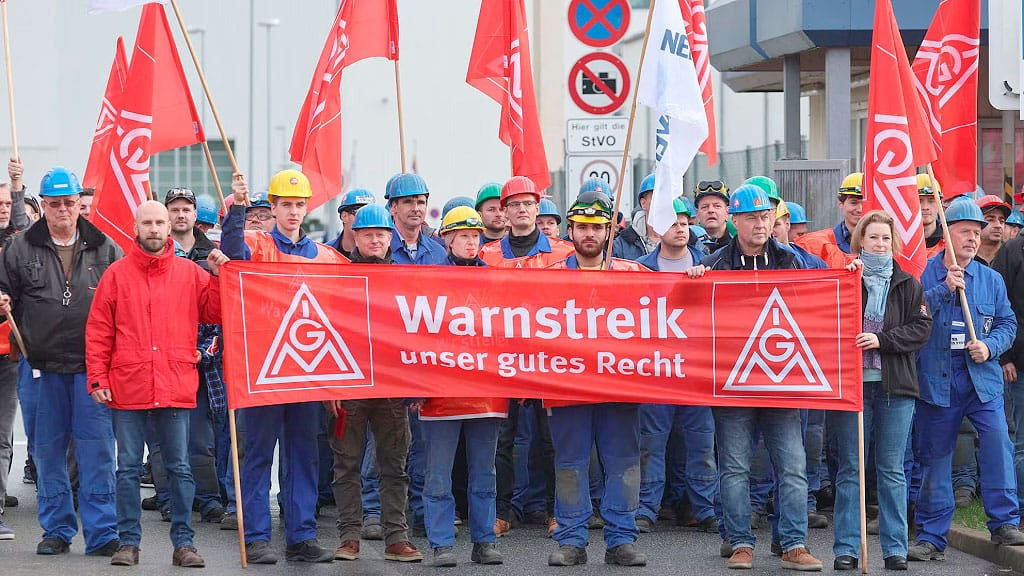
Durante anos, as próprias empresas europeias e norte-americanas se beneficiaram do acesso ao maior mercado do mundo. Em 2024, as montadoras alemãs pediam ao seu governo que não fosse tão exigente com a China e defendiam a ausência de protecionismo por medo de perder parte do mercado. Hoje, suas vendas na China caíram diante dos produtores locais, e elas fecham fábricas na Alemanha. Isso também pode ter impacto na Argentina, já que a Volkswagen tem uma presença industrial importante no país: sua fábrica de General Pacheco emprega mais de 4.000 pessoas e produz a Amarok, enquanto a de Córdoba fabrica transmissões, motos Ducati, caminhões e ônibus. Conforme informa o jornal Argentinisches Tageblatt, em 2026 caiu a venda de automóveis fabricados na Argentina, mas aumentou a importação de veículos de alto padrão; Mercedes-Benz e BMW cresceram mais de 50% no acumulado do ano.
A Europa enfrenta uma exposição crescente às exportações chinesas em setores estratégicos como veículos elétricos, painéis solares e aço, com déficits comerciais bilaterais que a UE estima em mais de 300.000 milhões de euros anuais. A imposição de limitações à importação de produtos dessa origem na UE pode ser uma oportunidade para o Mercosul, com o qual assinou um Acordo Interino de Livre Comércio e Investimentos, mas também uma ameaça. O International Trade Center (ITC) estima que as exportações potenciais de veículos da UE para o Mercosul podem alcançar US$ 1.500 milhões para a Alemanha, US$ 451 milhões para a Espanha, US$ 363 milhões para a Itália e US$ 330 para a França. E, no âmbito do acordo, a Argentina implementa uma cota anual de 15.500 unidades de automóveis europeus, que terão uma redução de 50% na tarifa básica até o final do oitavo ano de vigência do Acordo.
A falta de consenso do G20 e entre os sócios do Mercosul
Sob a presidência dos EUA no G20, a Declaração multilateral feita em 7 de outubro de 2026 por 15 dos ministros do comércio do G20; Argentina, Austrália, Canadá, a União Europeia, França, Alemanha, Itália, Índia, Japão, Coreia, México, Polônia, Turquia, o Reino Unido e os Estados Unidos, marca um posicionamento explícito na disputa comercial global contra as políticas industriais subsidiadas da China; especialmente em setores como; (i) Automóveis e veículos elétricos (VE); (ii) baterias; (iii) produtos químicos; (iv) semicondutores fundamentais; e (v) painéis solares. O grupo de países signatários da Declaração se comprometeu a se reunir, no âmbito da OCDE, em nível técnico antes de dezembro de 2026 para elaborar termos de referência; compartilhar informações e dados não confidenciais sobre o excesso de capacidade e a produção estruturais, seu impacto nesses setores e os esforços para mitigar os danos.
Esta declaração parcial do G20, que não inclui o Brasil, país que tampouco a assinou na Declaração referente às medidas contra o trabalho forçado, revela uma falta de alinhamento regional entre os sócios do MERCOSUL e marca um retrocesso em relação ao consenso alcançado 10 anos antes por todos os países do G20 no caso do aço. Não coordenar as posições entre os sócios do MERCOSUL em foros internacionais como o G20 revela, diante de terceiros países, uma falta de unidade que afeta diretamente as demais negociações; bilaterais de ambos os países e como bloco regional, tornando-os mais vulneráveis a potenciais desinvestimentos e ao desvio de comércio subsidiado para a nossa região.
Diretor do Pulso Internacional
Advogado especializado em comércio internacional e investimentos produtivos, com mais de 25 anos acompanhando negociações comerciais internacionais como assessor de governos e de empresas em seu processo de internacionalização. No Pulso Internacional analisamos o comércio exterior com clareza e contexto internacional para que sua empresa exporte e invista mais.
Análises relacionadas
Balanço europeu do acordo UE-Mercosul (ITA): em 4 meses, exportações europeias crescem 9%
5 de novembro de 2026 · 2 min
Por que os EUA aumentaram seus investimentos na Alemanha?
3 de novembro de 2026 · 5 min